Domain elektro-bikes24.de kaufen?
Wir ziehen mit dem Projekt
elektro-bikes24.de um.
Sind Sie am Kauf der Domain
elektro-bikes24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektro-bikes24.de kaufen?
Ist Niessbrauch Pfändbar?
Niessbrauch ist grundsätzlich pfändbar, da es sich um ein dingliches Recht handelt, das dem Inhaber bestimmte Nutzungsrechte an einem Grundstück oder einer Sache einräumt. Wenn der Inhaber des Niessbrauchs also Schulden hat und diese nicht begleichen kann, kann das Niessbrauchsrecht im Rahmen einer Zwangsvollstreckung gepfändet werden. Allerdings gibt es auch Ausnahmen und Beschränkungen, wann Niessbrauch nicht pfändbar ist. Zum Beispiel kann der Niessbrauch an einem Familienheim in bestimmten Fällen vor Pfändung geschützt sein. Es ist daher ratsam, sich im konkreten Fall rechtlich beraten zu lassen, um zu klären, ob und inwieweit der Niessbrauch pfändbar ist. Generell gilt, dass Gläubiger nur auf das zugreifen können, was pfändbar ist. Wenn der Niessbrauch also nicht pfändbar ist, kann er nicht zur Begleichung von Schulden herangezogen werden. Es ist daher wichtig, die genauen rechtlichen Rahmenbedingungen zu prüfen, um Klarheit zu schaffen. **
Welches Ladegerät benötige ich für den E-Bike-Akku?
Um das richtige Ladegerät für den E-Bike-Akku zu finden, musst du die Spezifikationen deines Akkus kennen. Diese Informationen findest du normalerweise auf dem Akku selbst oder in der Bedienungsanleitung deines E-Bikes. Achte darauf, dass das Ladegerät die richtige Spannung und den richtigen Stecker für deinen Akku hat. **

Ähnliche Suchbegriffe für Der-Niessbrauch-im-Zivil
Top-Angebote
Produkte zum Begriff Der-Niessbrauch-im-Zivil:
-
Fahrrad, E-Bike, Elektro Fahrrad, Pedelec E-Bike Akkus mit 48V 17.5Ah 840WhBatterietyp: Lithium-Ionen (Li-Ion)Spannung: 48VKapazität: 17,5 Ah / 840 WhFarbe: SchwarzZellenmarke: SamsungGewicht: 3,2 kgDiese Batterie kann auch mit der 36-V-Batteriehalterung (LBH045) verwendet werden.Paket17,5 Ah Li-Ionen-Akku x 1Technische DatenKapazität: 17,5 Ah/840 WhSpannung: 48VLadebuchse: DC 2.1Entladungsanschluss: 4-poligBatterieabmessungen: 368,00 x 90,00 x 113,00 mmBetriebstemp. Ladung: 0-45 °CBetriebstemp. Entladung: -20-60 °CBatteriefunktionenZellausgleich mit intelligentem BMS (Batteriemanagementsystem)Überladung, Überentladung, Überstrom- und Temperaturschutz364,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
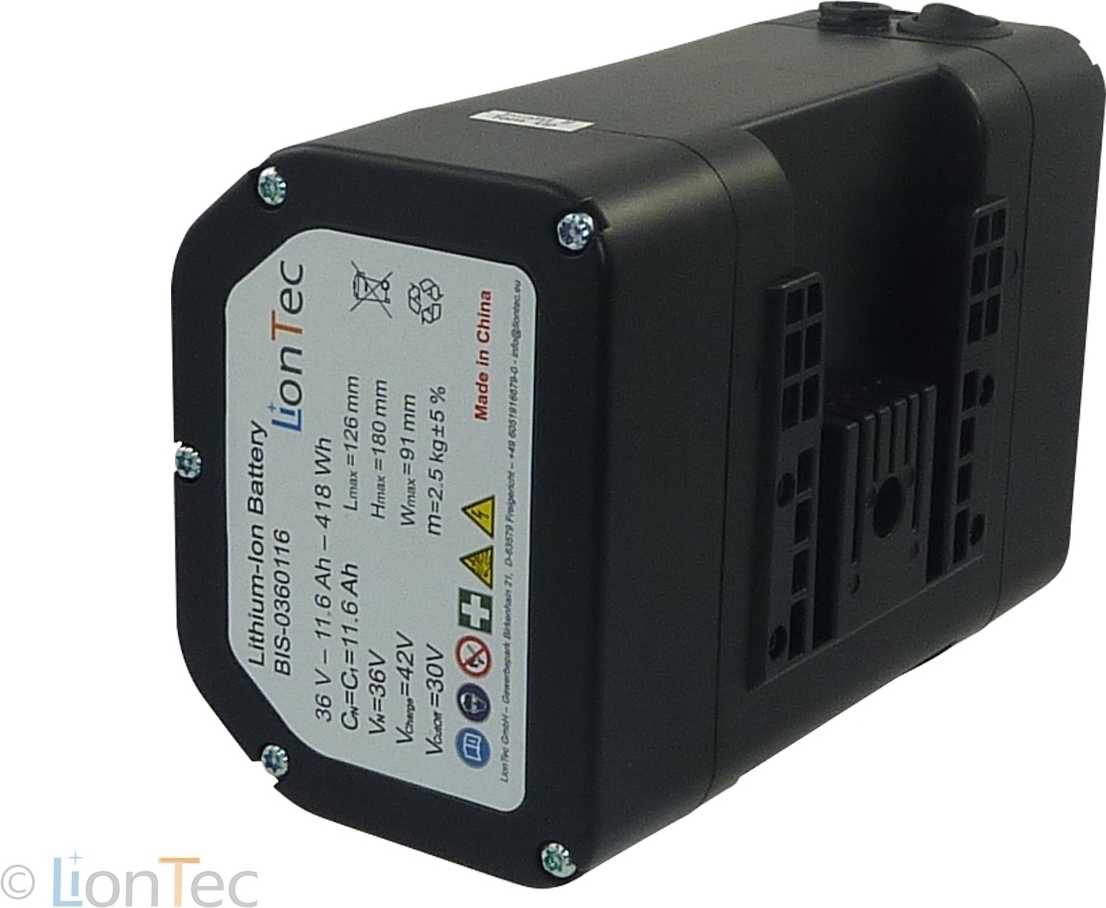
LionTec E-Bike Fahrrad Handbike Pedelec Akku 36V (37V) - 11,6 Ah + Ladegerätmit Ladegerät ohne Kommunikation - Neu: Mit 5 Polen! Technische MaßeModell36 V (37 V) 11,6 AhSpannung36 VKapazität11,6 AhStandardladung2 or 5 A CC (Konstantstrom) Ladung bis 42 V, dann CV (Konstantspannung) 42 V, bis I = 0,25 AMaximaler Entladestrom15 AAbmessung126x180x91 [mm]Gewicht2,8 kg1 Batterie2 Schlüssel1 Ladgerät1 Batteriehalter1 Gebrauchsanweisung459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
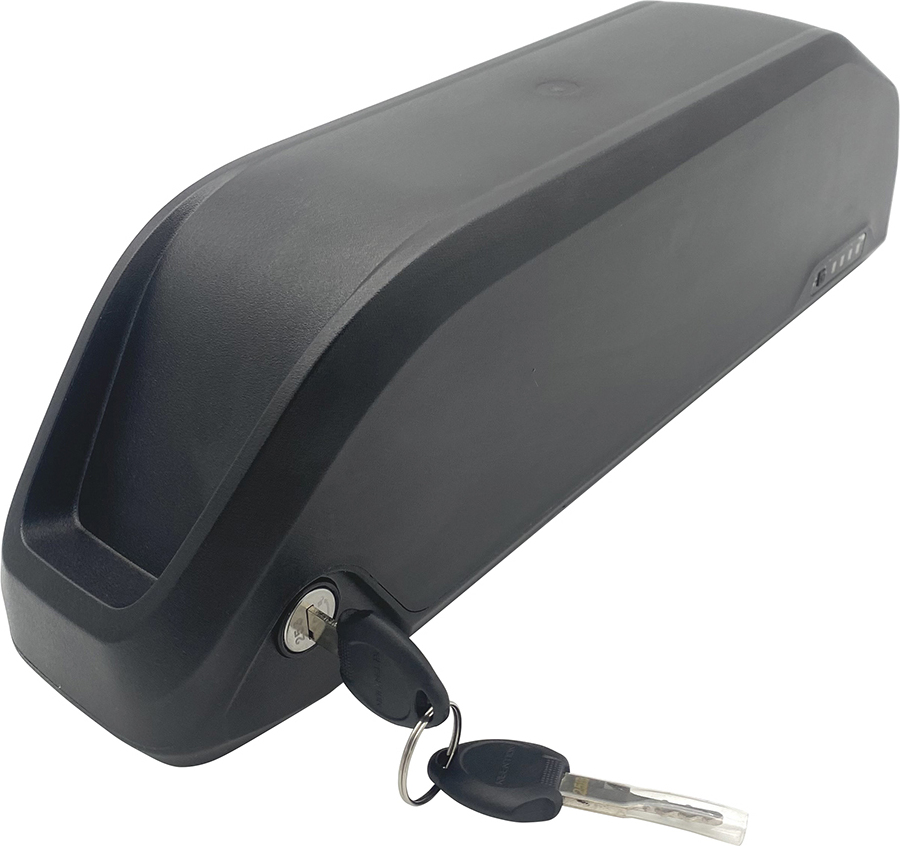
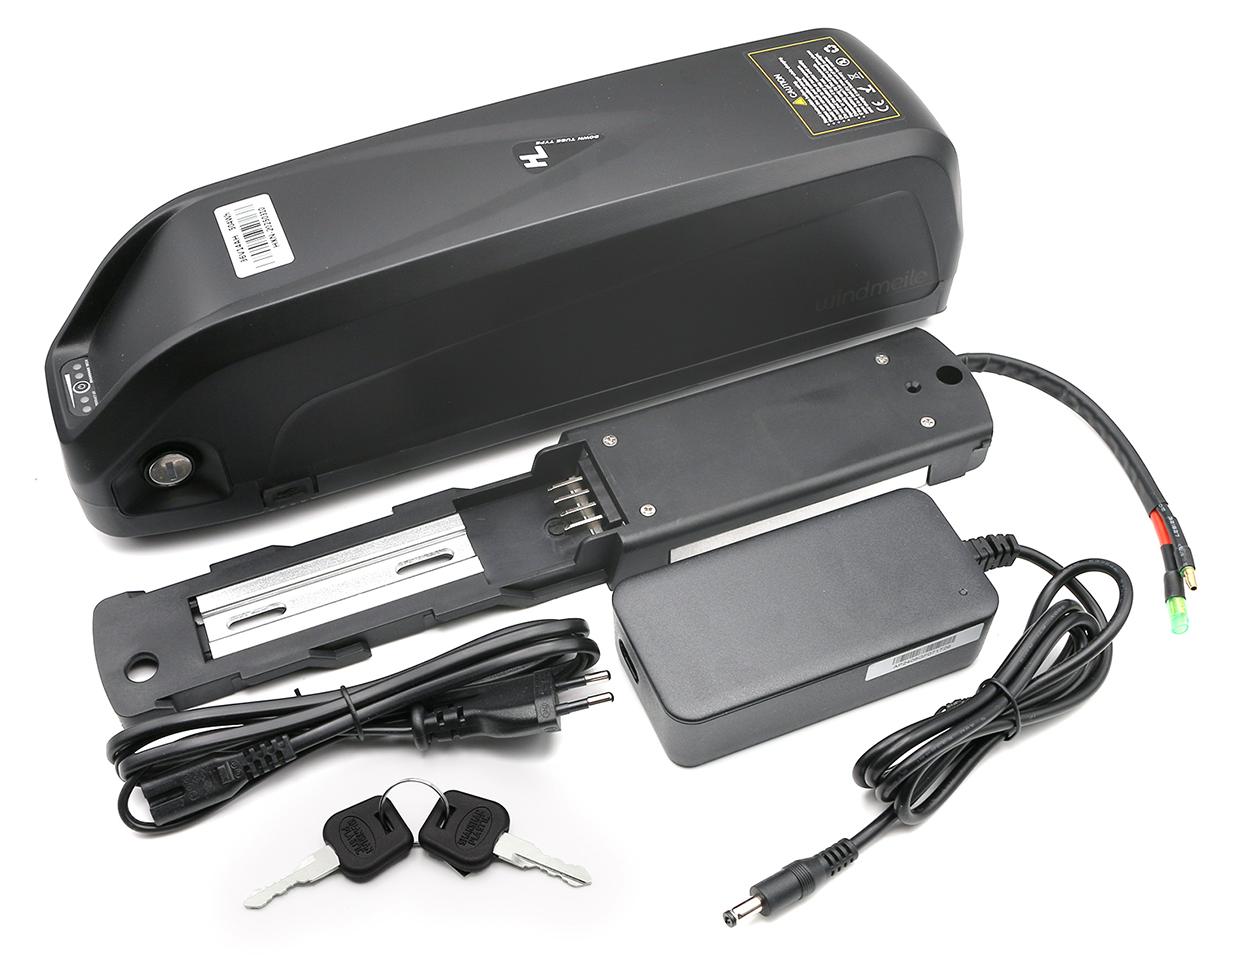
windmeile | E-Bike Akku mit Samsung Zellen 36V 10,4Ah für Flaschenhalter, 500W, BMS, Fahrrad, E-Bike, Elektro Fahrrad, PedelecHighlights6 Verschiedene VariantenHochwertiger und vielseitiger E-Bike AkkuBei Fragen erhalten Sie eine Antwort innerhalb vonnVariantenauswahl36V - 10.4Ah (EAN 4251973603972)Eigenschaftenwindmeile E-Bike Akku im Hailong CasePremium Samsung-Zellen ICR18650-26FAusgelegt auf 800-1000 ZyklenUSB-Ausgang integriertLED-Indikator für AkkustandPerfekt abgestimmt auf unsere Naben- und MittelmotorenProfessionelles BMS (Battery-Management-System)Bullet-Stecker (2-Polig)Abmessungen: 36,5cm / 9cm / 11cm (L/B/H)Akku ist Spritzwasser- und StaubfestSicherung vor Diebstahl durch integriertes SchlossBlitzschneller innerhalb von 24hInstallation am GetränkehalterEin- / Abschalten des Akkus über integrierten KippschalterPassendes Ladegerät im LieferumfangProduktbeschreibungDer Akku stellt neben dem Motor das Herzstück Ihres E-Bikes dar. Dieser versorgt sämtliche Komponenten Ihres Umbausatzes mit ausreichend Strom und ermöglicht überhaupt erst das unterstützte Fahrradfahren. Unsere Akkus werden mit hochwert422,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
E-Bike oder Pedelec 2?
Ein E-Bike und ein Pedelec 2 sind im Grunde dasselbe. Beide bezeichnen Fahrräder, die einen Elektromotor zur Unterstützung des Fahrers haben. Der Unterschied besteht darin, dass ein Pedelec 2 eine maximale Motorunterstützung von 25 km/h hat, während ein E-Bike auch Geschwindigkeiten über 25 km/h erreichen kann. **
-
Was ist der Unterschied E Bike und Pedelec?
Der Hauptunterschied zwischen einem E-Bike und einem Pedelec liegt in der Art und Weise, wie der Motor unterstützt. Bei einem E-Bike wird der Motor durch einen Gasgriff oder eine Taste aktiviert, unabhängig davon, ob der Fahrer in die Pedale tritt. Ein Pedelec hingegen unterstützt den Fahrer nur, wenn er in die Pedale tritt. Pedelecs haben in der Regel auch eine maximale Unterstützungsgeschwindigkeit von 25 km/h, während E-Bikes schneller fahren können. Zudem sind Pedelecs gesetzlich als Fahrräder eingestuft, während E-Bikes je nach Leistung als Kleinkrafträder gelten können. **
-
Wie kann man ein Fahrrad in ein E-Bike bzw. Pedelec umbauen?
Um ein Fahrrad in ein E-Bike oder Pedelec umzubauen, benötigt man in der Regel einen Elektromotor, einen Akku und einen Controller. Der Elektromotor wird entweder im Vorderrad, Hinterrad oder in der Tretkurbel montiert. Der Akku wird meistens am Rahmen befestigt und der Controller regelt die Leistung des Motors. Zusätzlich kann man noch einen Gasgriff oder einen Tretsensor installieren, um die Geschwindigkeit zu steuern. Es ist ratsam, sich vor dem Umbau ausführlich über die verschiedenen Komponenten und deren Installation zu informieren oder einen Fachmann um Hilfe zu bitten. **
-
Was bedeutet "zivil"?
Der Begriff "zivil" bezieht sich auf das zivile Leben oder die zivile Gesellschaft im Gegensatz zum militärischen oder staatlichen Bereich. Es bezeichnet auch das Verhalten, das den Regeln und Normen des zivilen Zusammenlebens entspricht. Zivil kann auch bedeuten, dass etwas nicht militärisch ist, zum Beispiel ein ziviles Flugzeug im Gegensatz zu einem Militärflugzeug. **
Was bedeutet Zivil bei der Bundeswehr?
Der Begriff "Zivil" bei der Bundeswehr bezieht sich auf zivile Mitarbeiterinnen und Mitarbeiter, die nicht uniformiert sind und keine militärischen Aufgaben ausführen. Diese zivilen Kräfte unterstützen die Bundeswehr in administrativen, technischen, medizinischen oder logistischen Bereichen. Sie sind Experten auf ihren jeweiligen Fachgebieten und tragen dazu bei, dass die Bundeswehr effizient und reibungslos funktioniert. Zivile Mitarbeiterinnen und Mitarbeiter haben in der Regel einen zivilen Berufsabschluss und werden entsprechend ihrer Qualifikationen eingesetzt. Sie arbeiten eng mit den Soldatinnen und Soldaten zusammen, um gemeinsam die Aufgaben der Bundeswehr zu erfüllen. **
Was ist ein E-Bike Pedelec?
Ein E-Bike Pedelec ist ein Fahrrad, das mit einem Elektromotor ausgestattet ist und dem Fahrer beim Treten unterstützt. Der Motor wird aktiviert, wenn der Fahrer in die Pedale tritt und schaltet sich automatisch ab, wenn eine bestimmte Geschwindigkeit erreicht ist. Dadurch wird das Fahren erleichtert und ermöglicht längere Strecken oder das Überwinden von Steigungen mit weniger Anstrengung. **
Top-Angebote
Produkte zum Begriff Der-Niessbrauch-im-Zivil:
-
Der Niessbrauch im Zivil- und Steuerrecht, Fachbücher von Hellmut Götz, Christoph HülsmannDas Fachbuch "Der Niessbrauch im Zivil- und Steuerrecht" bietet eine umfassende und fundierte Einführung in das komplexe Thema des Niessbrauchs, das insbesondere im Kontext von Vermögensübertragungen und vorweggenommener Erbfolge von grosser praktischer Bedeutung ist. Die 13. Auflage des Handbuchs stellt eine wertvolle Ressource für Praktiker dar, die sich mit den zivilrechtlichen und steuerrechtlichen Aspekten des Niessbrauchs auseinandersetzen. Die Autoren, Christoph Hülsmann, Rudolf Jansen und Hellmut Götz, haben die Inhalte auf den aktuellen Stand der Rechtsprechung und Literatur bis zum 1. Januar 2023 aktualisiert. Das Buch bietet nicht nur eine klare Darstellung der relevanten Vorschriften, sondern auch praktische Hilfsmittel wie Vertrags- und Testamentsmuster sowie Niessbraucherlasse. Ein detailliertes Stichwortverzeichnis ermöglicht den schnellen Zugriff auf spezifische Themen und Fragen, die im Zusammenhang mit Niessbrauch stehen.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PowerSmart Fahrrad, E-Bike, Elektro Fahrrad, Pedelec E-Bike 48V 14.5Ah Akku mit Ladegerät für Proxy Cycle Boomer, Hydro, Fleuron / Fleuron 2.0Batterietyp: Lithium-Ionen (Li-Ion) Spannung: 48 V Kapazität: 14,5 Ah / 696 Wh Farbe: Schwarz Hinweis: nur innerhalb Deutschlands! Gewicht: 3,5 kg Lieferumfang14,5 Ah Li-Ionen-Akku x 11.80A Ladegerät x 1Technische DatenKapazität: 14,5 Ah / 696 WhSpannung: 48 VLadespannungsgrenze: 54,6 VLadeanschluss: DC 2,1Entladeanschluss: 5-poligBMS-Typ: Standard-BMSÜberladungs-, Überentladungs-, Überstrom- und TemperaturschutzBetriebstemperatur Laden: 0 bis 45 °CBetriebstemperatur Entladen: -20 bis 60 °C358,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrrad, E-Bike, Elektro Fahrrad, Pedelec E-Bike Akkus mit 48V 17.5Ah 840WhBatterietyp: Lithium-Ionen (Li-Ion)Spannung: 48VKapazität: 17,5 Ah / 840 WhFarbe: SchwarzZellenmarke: SamsungGewicht: 3,2 kgDiese Batterie kann auch mit der 36-V-Batteriehalterung (LBH045) verwendet werden.Paket17,5 Ah Li-Ionen-Akku x 1Technische DatenKapazität: 17,5 Ah/840 WhSpannung: 48VLadebuchse: DC 2.1Entladungsanschluss: 4-poligBatterieabmessungen: 368,00 x 90,00 x 113,00 mmBetriebstemp. Ladung: 0-45 °CBetriebstemp. Entladung: -20-60 °CBatteriefunktionenZellausgleich mit intelligentem BMS (Batteriemanagementsystem)Überladung, Überentladung, Überstrom- und Temperaturschutz364,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Niessbrauch Pfändbar?
Niessbrauch ist grundsätzlich pfändbar, da es sich um ein dingliches Recht handelt, das dem Inhaber bestimmte Nutzungsrechte an einem Grundstück oder einer Sache einräumt. Wenn der Inhaber des Niessbrauchs also Schulden hat und diese nicht begleichen kann, kann das Niessbrauchsrecht im Rahmen einer Zwangsvollstreckung gepfändet werden. Allerdings gibt es auch Ausnahmen und Beschränkungen, wann Niessbrauch nicht pfändbar ist. Zum Beispiel kann der Niessbrauch an einem Familienheim in bestimmten Fällen vor Pfändung geschützt sein. Es ist daher ratsam, sich im konkreten Fall rechtlich beraten zu lassen, um zu klären, ob und inwieweit der Niessbrauch pfändbar ist. Generell gilt, dass Gläubiger nur auf das zugreifen können, was pfändbar ist. Wenn der Niessbrauch also nicht pfändbar ist, kann er nicht zur Begleichung von Schulden herangezogen werden. Es ist daher wichtig, die genauen rechtlichen Rahmenbedingungen zu prüfen, um Klarheit zu schaffen. **
-
Welches Ladegerät benötige ich für den E-Bike-Akku?
Um das richtige Ladegerät für den E-Bike-Akku zu finden, musst du die Spezifikationen deines Akkus kennen. Diese Informationen findest du normalerweise auf dem Akku selbst oder in der Bedienungsanleitung deines E-Bikes. Achte darauf, dass das Ladegerät die richtige Spannung und den richtigen Stecker für deinen Akku hat. **
-
E-Bike oder Pedelec 2?
Ein E-Bike und ein Pedelec 2 sind im Grunde dasselbe. Beide bezeichnen Fahrräder, die einen Elektromotor zur Unterstützung des Fahrers haben. Der Unterschied besteht darin, dass ein Pedelec 2 eine maximale Motorunterstützung von 25 km/h hat, während ein E-Bike auch Geschwindigkeiten über 25 km/h erreichen kann. **
-
Was ist der Unterschied E Bike und Pedelec?
Der Hauptunterschied zwischen einem E-Bike und einem Pedelec liegt in der Art und Weise, wie der Motor unterstützt. Bei einem E-Bike wird der Motor durch einen Gasgriff oder eine Taste aktiviert, unabhängig davon, ob der Fahrer in die Pedale tritt. Ein Pedelec hingegen unterstützt den Fahrer nur, wenn er in die Pedale tritt. Pedelecs haben in der Regel auch eine maximale Unterstützungsgeschwindigkeit von 25 km/h, während E-Bikes schneller fahren können. Zudem sind Pedelecs gesetzlich als Fahrräder eingestuft, während E-Bikes je nach Leistung als Kleinkrafträder gelten können. **
Ähnliche Suchbegriffe für Der-Niessbrauch-im-Zivil
-
LionTec E-Bike Fahrrad Handbike Pedelec Akku 36V (37V) - 11,6 Ah + Ladegerätmit Ladegerät ohne Kommunikation - Neu: Mit 5 Polen! Technische MaßeModell36 V (37 V) 11,6 AhSpannung36 VKapazität11,6 AhStandardladung2 or 5 A CC (Konstantstrom) Ladung bis 42 V, dann CV (Konstantspannung) 42 V, bis I = 0,25 AMaximaler Entladestrom15 AAbmessung126x180x91 [mm]Gewicht2,8 kg1 Batterie2 Schlüssel1 Ladgerät1 Batteriehalter1 Gebrauchsanweisung459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
windmeile | E-Bike Akku mit Samsung Zellen 36V 10,4Ah für Flaschenhalter, 500W, BMS, Fahrrad, E-Bike, Elektro Fahrrad, PedelecHighlights6 Verschiedene VariantenHochwertiger und vielseitiger E-Bike AkkuBei Fragen erhalten Sie eine Antwort innerhalb vonnVariantenauswahl36V - 10.4Ah (EAN 4251973603972)Eigenschaftenwindmeile E-Bike Akku im Hailong CasePremium Samsung-Zellen ICR18650-26FAusgelegt auf 800-1000 ZyklenUSB-Ausgang integriertLED-Indikator für AkkustandPerfekt abgestimmt auf unsere Naben- und MittelmotorenProfessionelles BMS (Battery-Management-System)Bullet-Stecker (2-Polig)Abmessungen: 36,5cm / 9cm / 11cm (L/B/H)Akku ist Spritzwasser- und StaubfestSicherung vor Diebstahl durch integriertes SchlossBlitzschneller innerhalb von 24hInstallation am GetränkehalterEin- / Abschalten des Akkus über integrierten KippschalterPassendes Ladegerät im LieferumfangProduktbeschreibungDer Akku stellt neben dem Motor das Herzstück Ihres E-Bikes dar. Dieser versorgt sämtliche Komponenten Ihres Umbausatzes mit ausreichend Strom und ermöglicht überhaupt erst das unterstützte Fahrradfahren. Unsere Akkus werden mit hochwert422,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Wandel der Entwicklungspolitik. Die zivil-militärische Zusammenarbeit im Afghanistankonflikt, Taschenbuch von Lasse Zipfel, GRIN,Der Wandel Der Entwicklungspolitik. Die Zivil-militärische Zusammenarbeit Im Afghanistankonflikt, Taschenbuch Von Lasse Zipfel, Grin, 978-3-668-06546-8, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
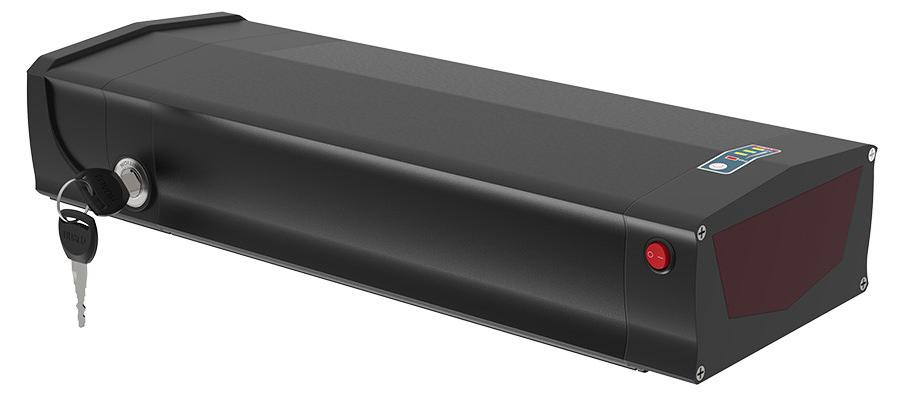
windmeile | E-Bike Akku mit Samsung Zellen 48V 21.0Ah für Gepäckträger, 1008Wh, 1000W, BMS, USB, Fahrrad, E-Bike, Elektro Fahrrad PedelecHighlightsOriginal Samsung Li-Ion-ZellenHochwertiger und vielseitiger E-Bike AkkuBei Fragen erhalten Sie eine Antwort innerhalb vonnTechnische EigenschaftenKapazität: 21.0 AhSpannung: 48VLeistung: 1008 WhMotorleistung bis zu 1000WLadezyklen: 500-700Wasserfestigkeit: IP65USB-Anschluss mit LadefunktionInstallation auf dem GepäckträgerPhysische EigenschaftenAbmessungen: 425x158x85mm (L/B/H)Gehäuse aus AluminiumlegierungEin- / Abschalten des Akkus über integrierten KippschalterSchalter kann durch Diebstahlsicherung gesperrt werdenKann mit passendem Gepäckträger aus robustem Stahl gekauft werdenProduktbeschreibungDer Akku stellt die Energie für Ihr E-Bike System zu Verfügung. Diese 48V - 21.0Ah Batterie von windmeile erfüllt alle Anforderungen und ist perfekt mit unseren Systemen sowie nahezu jedem anderen E-Bike System kompatibel. Der qualitativ hochwertige Akku verwendet ausschließlich 26J Samsung Zellen und ist für Systeme bis 1000W Motorleistung ausgelegt. Er hat ein stabiles Gehäuse a785,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man ein Fahrrad in ein E-Bike bzw. Pedelec umbauen?
Um ein Fahrrad in ein E-Bike oder Pedelec umzubauen, benötigt man in der Regel einen Elektromotor, einen Akku und einen Controller. Der Elektromotor wird entweder im Vorderrad, Hinterrad oder in der Tretkurbel montiert. Der Akku wird meistens am Rahmen befestigt und der Controller regelt die Leistung des Motors. Zusätzlich kann man noch einen Gasgriff oder einen Tretsensor installieren, um die Geschwindigkeit zu steuern. Es ist ratsam, sich vor dem Umbau ausführlich über die verschiedenen Komponenten und deren Installation zu informieren oder einen Fachmann um Hilfe zu bitten. **
-
Was bedeutet "zivil"?
Der Begriff "zivil" bezieht sich auf das zivile Leben oder die zivile Gesellschaft im Gegensatz zum militärischen oder staatlichen Bereich. Es bezeichnet auch das Verhalten, das den Regeln und Normen des zivilen Zusammenlebens entspricht. Zivil kann auch bedeuten, dass etwas nicht militärisch ist, zum Beispiel ein ziviles Flugzeug im Gegensatz zu einem Militärflugzeug. **
-
Was bedeutet Zivil bei der Bundeswehr?
Der Begriff "Zivil" bei der Bundeswehr bezieht sich auf zivile Mitarbeiterinnen und Mitarbeiter, die nicht uniformiert sind und keine militärischen Aufgaben ausführen. Diese zivilen Kräfte unterstützen die Bundeswehr in administrativen, technischen, medizinischen oder logistischen Bereichen. Sie sind Experten auf ihren jeweiligen Fachgebieten und tragen dazu bei, dass die Bundeswehr effizient und reibungslos funktioniert. Zivile Mitarbeiterinnen und Mitarbeiter haben in der Regel einen zivilen Berufsabschluss und werden entsprechend ihrer Qualifikationen eingesetzt. Sie arbeiten eng mit den Soldatinnen und Soldaten zusammen, um gemeinsam die Aufgaben der Bundeswehr zu erfüllen. **
-
Was ist ein E-Bike Pedelec?
Ein E-Bike Pedelec ist ein Fahrrad, das mit einem Elektromotor ausgestattet ist und dem Fahrer beim Treten unterstützt. Der Motor wird aktiviert, wenn der Fahrer in die Pedale tritt und schaltet sich automatisch ab, wenn eine bestimmte Geschwindigkeit erreicht ist. Dadurch wird das Fahren erleichtert und ermöglicht längere Strecken oder das Überwinden von Steigungen mit weniger Anstrengung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.